了解彼此财务背景再谈理财

时雨 发表于 3 周前 浏览 10 分类 赚钱副业, 个人财务, 关系沟通

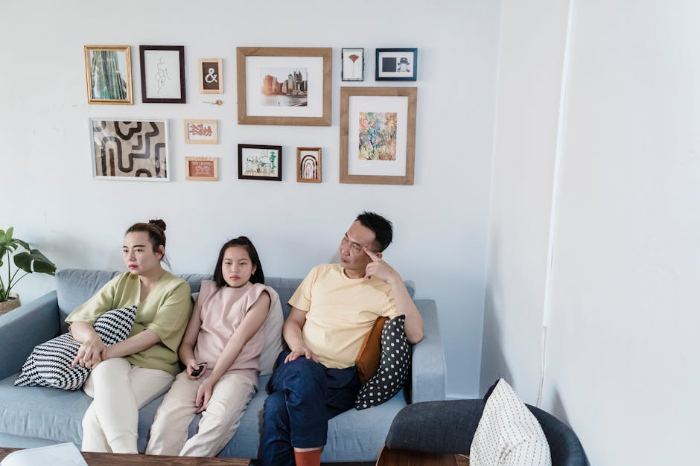
夫妻双方应坦诚地分享自己的财务历史、消费习惯和投资偏好。例如,一方可能因家庭背景倾向于保守投资,而另一方可能因个人经历更倾向于积极投资。通过深入了解这些差异,可以找到共同点和妥协方案。讨论时从日常消费决策开始,逐渐深入到长期的财务规划和投资策略,避免一开始就陷入争论。

喜欢这篇内容吗?

相关内容

通过预算管理控制城市生活支出

  • 赚钱副业, 个人财务
在不同消费水平的城市,需采取差异化预算方案:一线城市用户应重点核算房租与交通成本,将非必要社交支出降低至月收入的10%以内;二三线城市用户可利用较低的生活成本,将每月结余目标设定在收入的30%-50%。具体操作为:每月发薪日先将预定储蓄金额划入独立账户,再在剩余资金中分配房租、饮食等必要支出,确保先储蓄后...

2026年8月1日

3 周前 更新

通过识别冲突类型化解婆媳矛盾

  • 关系沟通, 家庭关系
婆媳冲突通常分为两类:一是“价值观层”分歧,如育儿理念、消费观,这类问题难以通过争论解决;二是“操作层”分歧,如家务分配、接送孩子等具体事务。面对操作层问题,应通过制定明确的规则协商解决;面对价值观分歧,应避免直接否定对方的整套观念,以免触发对方的防御反应。建议承认对方经验在特定语境下的有效性,通过...

2026年1月22日

3 周前 更新

执行月度定投复利增长法

  • 赚钱副业, 个人财务
实现财务自由需先量化目标(如退休金、子女教育金),再执行定投计划。以30岁女性为例,在风险承受能力允许范围内,每月固定投入 5000 元至年化收益率 8% 左右的投资工具(如宽基指数基金),坚持投资 30 年。通过复利计算,总投入的 180 万元在时间维度上可滚动增长至约 596 万元。操作重点在于:先扣除投资款再消费,...

2026年10月27日

3 周前 更新

三代冲突源于阶段差异而非对错

  • 关系沟通, 家庭关系
三代同堂家庭的大多数冲突表面上是具体事件,比如孩子怎么喂、钱怎么花、周末怎么过,本质上却是三代人各自人生阶段的结构性张力。老年人处于六十到七十五岁,核心需求是被需要和被尊重,常见焦虑是害怕被边缘化和失去价值感,冲突触发点是被排除在决策之外或育儿方式被否定。中年人处于三十五到五十岁,核心需求是掌控...

2025年7月10日

3 周前 更新

区分事实与解读建立情绪边界

  • 关系沟通, 情绪心理, 情绪管理
被忽视感往往伴随「他们不在乎我」等自动化思维。疏导时可引导当事人用「事实层面」和「更完整视角」对照:如消息得不到回应,可能是没看到或话题惯性,而非刻意排斥。通过记录每日3条客观事实和对应的解读,逐步降低情绪放大,为后续沟通腾出心理空间。

2025年8月31日

3 周前 更新

按特长分工装修采购与监工

  • 关系沟通, 生活技能, 居住整理
装修过程中按家庭成员特长明确分工:擅长审美的人负责设计选品和软装搭配,精打细算的人负责材料采购和比价砍价,时间充裕的人负责监督施工进度和阶段性质量验收。分工越具体、责任越清晰,越能有效减少推诿扯皮和重复劳动,让装修推进更顺畅。

2025年2月6日

3 周前 更新

联系我们
Copyright © 2026 进阶之旅 - 丝滑的成长 香甜的关系
沪ICP备17040295号-2 湘公网安备43010402002190号