按孩子阶段调整购房策略

时雨 发表于 3 周前 浏览 12 分类 赚钱副业, 个人财务, 关系沟通

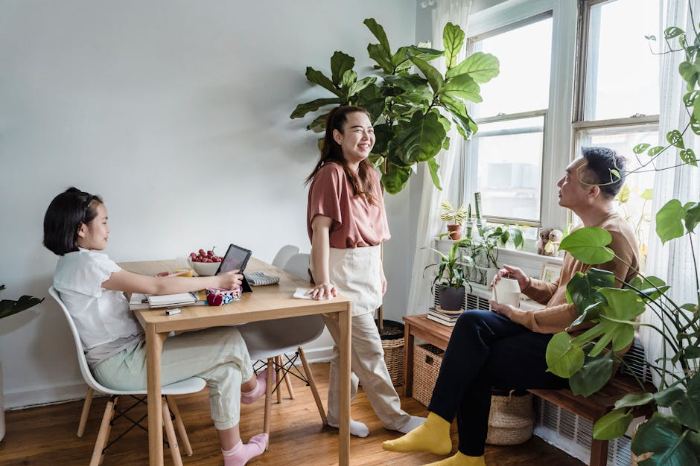
不同家庭生命周期阶段有不同的投资侧重点:有学龄前儿童的家庭侧重教育储备和居住环境优化,需要儿童独立学习空间;有学龄儿童的家庭侧重教育投资和房产优化,需要学习和休闲空间;子女独立后的家庭侧重资产优化配置和养老规划,需要老年独立生活空间。建议购房时优先考虑靠近优质教育资源的地段、满足家庭成员独立空间需求的布局,以及产权的独立性和可转让性。

喜欢这篇内容吗?

相关内容

将消费需求分为三级优先级

  • 赚钱副业, 个人财务
建立一个简单的消费优先级清单,将所有购物意愿分为三个等级:1.【必需】:维持生存与工作的基础支出;2.【重要】:能显著提升生活质量或效率的支出;3.【可延迟】:基于兴趣、跟风或情绪产生的欲望支出。每周日盘点一次消费记录,重点审查“可延迟”类目的占比。若该类目支出过高,则在下周强制削减其预算,确保资金优先...

2026年3月16日

3 周前 更新

用老照片激活长辈的自传体记忆

  • 关系沟通, 家庭关系
直接询问长辈过去经历易得到概括性回答,而老照片能有效激活自传体记忆。具体操作为:由晚辈将老照片翻拍并投屏至电视,降低长辈被审视的压力;准备3-5个具体问题,如“这张照片谁帮你拍的?”或“当时最担心什么?”,避免笼统提问;活动过程中进行录音或速记,将内容整理成“家庭口述史”,作为后续互动的素材。若家庭有矛盾...

2026年6月25日

3 周前 更新

四类工具流动性收益对比

  • 赚钱副业, 个人财务, 职场事业
选择储蓄投资工具需权衡三要素:流动性、收益性、风险性。银行定期存款流动性最低但风险最低,适合不急用的长期资金;货币基金和余额宝流动性高、风险低,收益中等,适合日常备用金和短期存储;股票投资流动性中等、收益高但风险也高,月光族资金有限时应谨慎。建议先用货币基金或余额宝起步,熟悉后再逐步配置其他工具...

2025年6月1日

3 周前 更新

家庭预算分配降低经济摩擦

  • 赚钱副业, 个人财务, 关系沟通
运用50/30/20法则规划家庭开支:50%生活必需支出,30%愿望支出,20%储蓄与投资。例如月收5000元:1500元房租饮食,1500元娱乐消费,1000元存款投资。同时设立教育基金专项储蓄,占总储蓄的30%。这种结构化分配避免资金使用上的争执,提升财务透明度。

2026年6月15日

3 周前 更新

行为绑定即时小惊喜强化习惯

  • 关系沟通, 自我成长, 自我提升
行为科学中的「即时反馈」原则指出:行为与愉悦之间的神经联结,靠的是行动后立刻出现的小刺激,而非遥远的大奖励。具体配对示例:写完500字允许自己听一首收藏很久的歌;完成一项工作任务后泡一杯喜欢的茶专注喝5分钟;运动20分钟结束记录数据并在朋友圈打个「✓」;读完20页书发一句读书笔记获取外部正向反馈;早起完成...

2025年10月31日

3 周前 更新

同性好友职场亲密分寸三原则

  • 关系沟通, 职场事业, 职场关系
职场中与同性好友相处,把握好亲密分寸至关重要。核心原则是根据对方的性格和工作风格来调整互动方式:对性格内向的同事减少主动寒暄,给对方留有空间;对外向的同事可以适当增加互动频率,增进友谊。同时要避免在公开场合表现得过于亲密,以免引起其他同事的误解或不适。友谊的益处要享受,但不要因为过于亲密而影响工...

2025年9月13日

3 周前 更新

联系我们
Copyright © 2026 进阶之旅 - 丝滑的成长 香甜的关系
沪ICP备17040295号-2 湘公网安备43010402002190号